EL AHORRO VOLUNTARIO PLANIFICADO PARA EL RETIRO EN EL MARCO DE LA LEY 87-01 DE LA SEGURIDAD SOCIAL
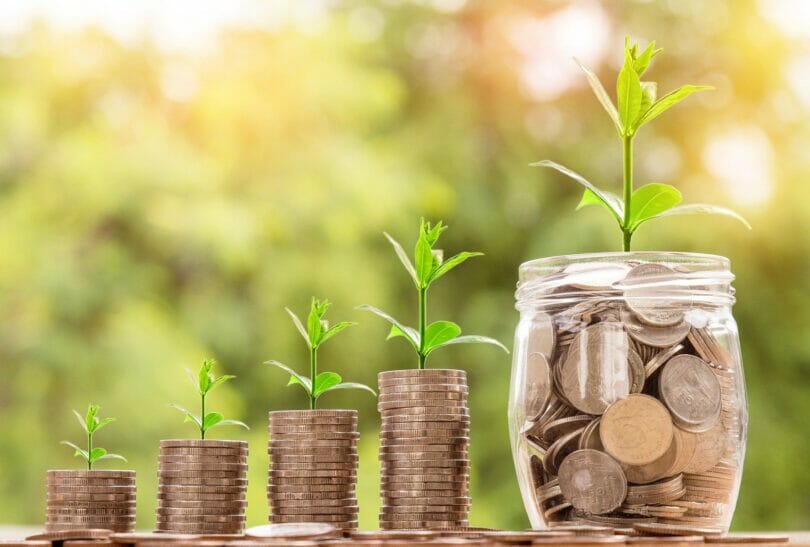
Ahorrar, dinero líquido, cada vez se hace más difícil, al mismo tiempo en que se convierte en una condición necesaria.
El ahorro es definido como la diferencia entre el ingreso disponible y el consumo que usted efectúa, logrando que sus ingresos sean mayores que sus gastos.
El excedente de los ingresos, en muchas ocasiones termina disipándose o en el mejor de los casos solamente guardado.
De ahí es que, también la definición: “el ahorro es tener la suficiente disciplina de reservar una parte del ingreso que no se destina al gasto, y guardarlo para un uso posterior”.
Por consiguiente, hay quienes entienden que si el excedente de los ingresos, después de haber efectuado los pagos de los gastos, no se invierte no es un ahorro real.
Desarrollar un hábito de controlar los gastos y lograr que éstos sean menores que los ingresos es una lucha titánica que muchos la ganan, por medio de una disciplina austera de gasto.
“Adoptar la costumbre del ahorro no es una decisión fácil en economías como la nuestra, donde la mayoría de los asalariados perciben ingresos insuficientes para cubrir sus necesidades básicas”.
El ahorro voluntario es el aporte adicional que el trabajador realiza a su cuenta particular en la Administradora de Fondo de Pensión (AFP) para aumentar el monto de la pensión.
El fondo de pensión de la persona afiliada está constituido con las aportaciones obligatorias, voluntarias y extraordinarias, así como con sus utilidades, Art. 95 Ley 87-01 de Seguridad Social.
Además de la aportación obligatoria, la cual es retenida vía nómina de pago, la parte que corresponde al trabajador, el afiliado puede de manera voluntaria o extraordinaria realizar aportes con el fin de incrementar su fondo de retiro.
El ahorro voluntario al fondo de pensión es constante, es decir que su periodicidad es mensual.
En tanto que el ahorro extraordinario al fondo de retiro es ocasional, el trabajador lo realiza cuando recibe algún ingreso extra, por ejemplo:
- Incentivo por desempeño; pago de la participación de los beneficios en la empresa, Art. 223 del Código de Trabajo Dominicano;
- Salario de navidad, Art. 219 del Código de Trabajo Dominicano;
- La propina legal para los trabajadores de hoteles, restaurantes, cafés, barras y en general, en los establecimientos comerciales donde se expende para su consumo en esos mismos lugares comidas o bebidas, Art. 228 del Código de Trabajo Dominicano.
Es importante aclarar que, en los establecimientos comerciales donde es obligatorio cargar a la factura la propina legal, normalmente se distribuyen en periodos quincenales o mensuales.
También, los empleados pueden acordar que sean distribuidos según consideren, ya sea trimestral o semestralmente o en cualquier otra modalidad convenida, Art. 229 del Código de Trabajo Dominicano.
“El artículo 11 del Reglamento de Pensiones establece que se consideran Aportes Voluntarios Ordinarios cuando los mismos se efectúan periódicamente mediante descuentos de nómina a través del Sistema Único de Información y Recaudo, con el propósito de obtener una prestación superior o complementaria a las previstas en la Ley”.
El ahorro voluntario en el fondo de pensión permite percibir un beneficio fiscal muy favorable, ya que las cotizaciones y contribuciones a la Seguridad Social están exentas de todo impuesto o carga directa o indirecta, según lo establece el artículo 15 de la Ley 87-01.
“El afiliado puede realizar aportes adicionales a su fondo de pensiones a través de su empleador con el monto y frecuencia que dese. Con esto garantizas una pensión más alta de lo proyectada, ya que este monto aportado es invertido cada mes con una rentabilidad mínima asegurada”.
Sin embargo, a diferencia de los sistemas de fondo de pensión de capitalización individual de otras naciones que sí permite retirar de dicho fondo los ahorros voluntarios, nuestro Sistema Dominicano de Seguridad Social, no lo permite.